 官方网站-首页


一、什么是工业母机?一句话:所有机器都是它造出来的
如果说盾构机、港口岸桥是中国重工的“门面担当”,那工业母机,就是整个制造业的“幕后祖师爷”。
很多人不懂什么叫工业母机,其实一句话就说明白了:所有机器,都是工业母机造出来的。
工厂里的汽车零部件、工程机械外壳、航母舰艇配件、精密模具,全得靠机床一刀一刀切削、打磨、塑形。
正因如此,机床被国家定义为工业母机,是高端制造最核心、最基础的产业。
二、曾经的尴尬:低端烂大街,高端看别人脸色
咱们国内重工这些年逆袭的故事不少:基建机械全球第一、港口设备垄断全球、盾构机走出国门、新能源设备远销海外。
但唯独高端工业母机,长期是中国制造最大的软肋。
早年间,国内低端机床遍地开花,价格便宜、产能充足,普通五金、简单零部件加工完全够用。
大量中小机床厂扎堆低端市场,打价格战,看着红火,实际上陷入了低端内卷。
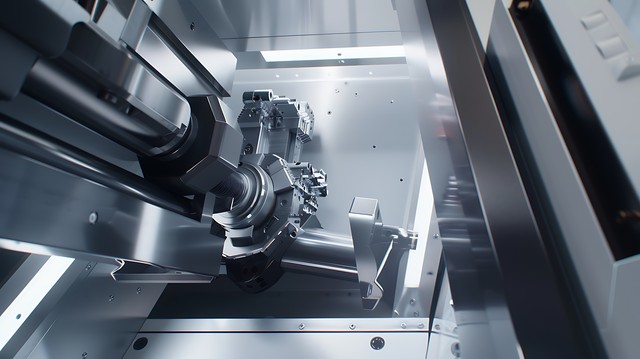
而在高端赛道,完全是另一番景象。航空航天精密配件、高端汽车发动机、高端模具、军工精密零件,必须依靠五轴联动高端机床。
过去很长一段时间,这类核心设备高度依赖进口,不仅售价天价,还有极其严格的使用限制。
国外进口的高端母机,部分日本厂家在设备主板里安装了陀螺仪和定位模块,可以远程锁机。
你想把机床挪个车间?对不起,必须向原厂提交申请,等对方派工程师来处理,要价不菲。
你要是私下挪了,锁你没商量。
更关键的是,核心系统、精密导轨、主轴轴承,核心技术全被海外垄断。
简单说:低端机床我们烂大街,高端机床我们看别人脸色。
这就是为什么工业母机常年被称为制造业“卡脖子重灾区”。
三、国产逆袭:五轴机床国产化率从18%涨到59.5%
但最近几年,国产母机的逆袭速度,远超很多人的想象。
随着国家大力扶持高端装备制造,国产机床企业开始跳出低端内卷,全力攻坚五轴联动数控系统、高精度主轴、精密传动部件。
来看一组数据:五轴机床国产化率从2020年的18%,一路涨到了2025年的59.5%,国产品牌合计市占率也从64%提升到了71%。
什么概念呢?
十年前,一百台高端设备里,九成以上靠进口。
现在,差不多六成是国产的了。
但这里得说清楚:59.5%是国内市场的占有率,不是全球高端市场的占有率。
在航空航天、半导体设备等最顶尖的加工场景里,德日品牌依然握着约70%的存量市场。
从三轴常规机床到五轴联动高端机床,从普通金属切削到高速高精磨削、激光复合加工,国产设备的稳定性、精度、使用寿命,已经无限逼近国际一线水平。
产业格局也在洗牌,过去海外品牌独占高端市场、躺着赚钱;现在国产机床凭借高性价比、快速售后、定制化服务,持续抢占市场份额。
四、冷静看差距:精度保持性、核心部件仍有短板
但咱们也得客观承认差距,不盲目吹捧。
目前顶级超精密母机,技术壁垒依然存在。
在极致精度、超长稳定性、智能数控算法、微米级加工误差控制上,我们和海外顶尖水平仍有差距。
最明显的差距在精度保持性上。
有业内人士打过一个很形象的比方:进口高端机床精度可以稳定保持三到五年,国产设备在实验室空载状态下精度已经不输对手,但一旦进入高速、重切削等真实工况,“前半年挺好,一年后就不好说了”。
核心部件方面,国内市场约70%的高档数控系统仍处于“失守”状态,高档数控系统、精密轴承、高性能丝杠导轨等核心功能部件很大程度依赖进口。
高端机床的研发,和盾构机、港口机械完全不同。
重工大件可以靠堆工业体量、结构优化实现突破,但母机拼的是基础工业积累、材料工艺、底层算法、精密制造底蕴,需要几十年的技术沉淀,没法弯道超车,只能一步一个脚印慢慢追赶。
这就是工业母机产业最真实的现状:中端完全自主、高端持续突破、顶级仍在追赶。
五、为什么国家年年扶持?因为它是所有工业的根基
造得出高端机床,才能造高端装备;造得出顶级母机,才能掌握高端制造、军工航空、精密科技的绝对话语权。
一个国家的制造业强不强,不看高楼大厦、不看港口码头,最终看的就是工业母机的水平。
从被海外封锁、技术垄断,到自主攻坚、逐步逆袭,国产工业母机正在补齐中国制造最后一块短板。
未来十年,高端工业母机的国产替代,依旧是重工行业最确定、最核心的赛道之一。
